Guía para contratistas de obra pública

Que no te toque reintegrar.

La auditoría llega uno o dos años después de la obra. Aprende a armar el expediente, la bitácora y las estimaciones para que se defiendan solos cuando llegue.

Quiero la guía $799 MXN
PDF · 24 págs · 3 herramientas · checklist · descarga inmediata
Portada de la guía Que no te toque reintegrar
CB-01 · CARTA
10 CAPÍTULOS + 3 HERRAMIENTAS
El problema

Cuando llega el auditor, la obra ya no habla por ti.

Solo queda el papel. Y lo que no quedó documentado, para el auditor no existió.

01

El residente ya cambió

Los acuerdos "de palabra" se fueron con él. Si no quedaron en bitácora, no hay quien los respalde.

02

Lo oculto ya no se ve

Cimentación, armados, tubería enterrada: solo se defienden con fotos y pruebas tomadas en el momento.

03

El generador no cuadra

120 m³ estimados, 104 medidos en campo. La diferencia se llama pago en exceso y se paga con intereses.

Casi todas las observaciones se solventan con un documento que debió hacerse en el momento. Esta guía te dice cuál.

Lo que está en juego

Un pago en exceso no se queda en el monto.

La ley federal de obra pública es clara sobre lo que pasa cuando te pagaron más de lo que ejecutaste.

15
días hábiles

para argumentar y presentar pruebas cuando la dependencia te notifica un pago en exceso.

LOPSRM art. 55
Diario
corren los intereses

desde la fecha del pago hasta que devuelves, a la tasa de la Ley de Ingresos de la Federación.

LOPSRM art. 55
30%
de anticipo

que sigue siendo deuda tuya mientras no esté amortizado. En el finiquito tiene que estar en cero.

LOPSRM art. 50
Contenido

10 capítulos, de la firma del contrato a la solventación.

01Cómo piensa el auditor
02El expediente que no se cae
03Bitácora: tu mejor testigo o tu peor enemigo
04Estimaciones y números generadores
05Extraordinarios, convenios y ajuste de costos
06Anticipo y su amortización
07La visita física
08El cierre: recepción y finiquito
09Las 10 observaciones más comunes y qué las solventa
10Si ya te observaron
H1Matriz de riesgos por etapa
H2Así sí, así no: generador y bitácora
H3Modelo de respuesta a una observación
✓Checklist imprimible por etapa + glosario
Por dentro

Directo, con tablas y sin rollo.

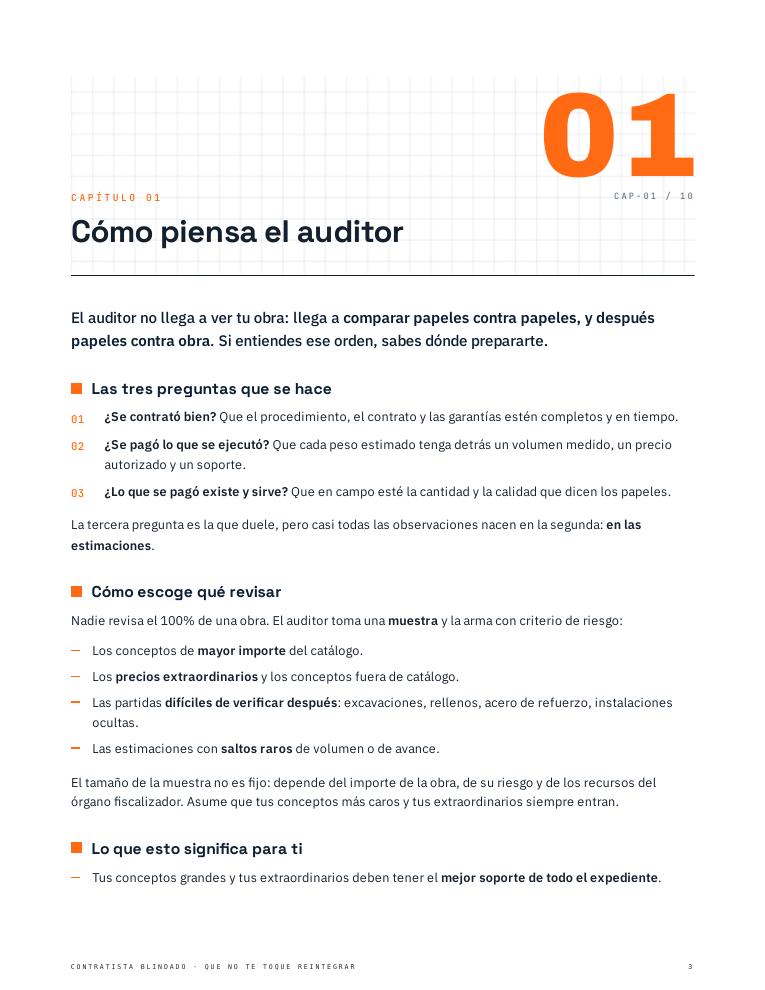
Capítulo 1: Cómo piensa el auditor
Cap. 01 · Cómo piensa el auditor
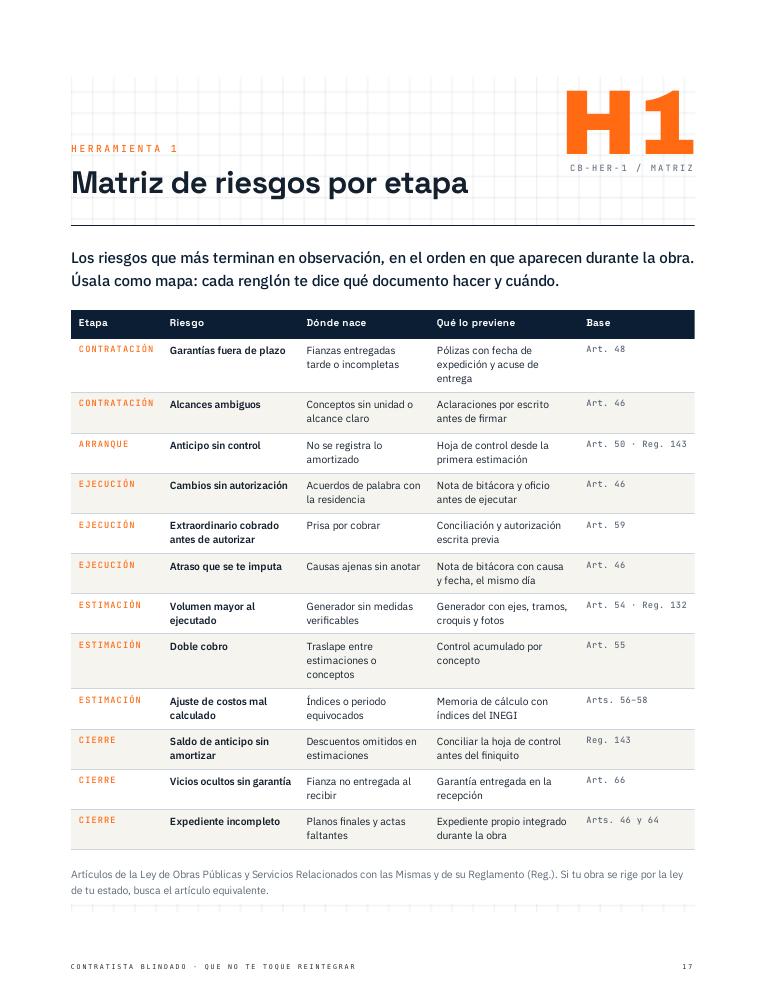
Matriz de riesgos por etapa
H1 · Matriz de riesgos
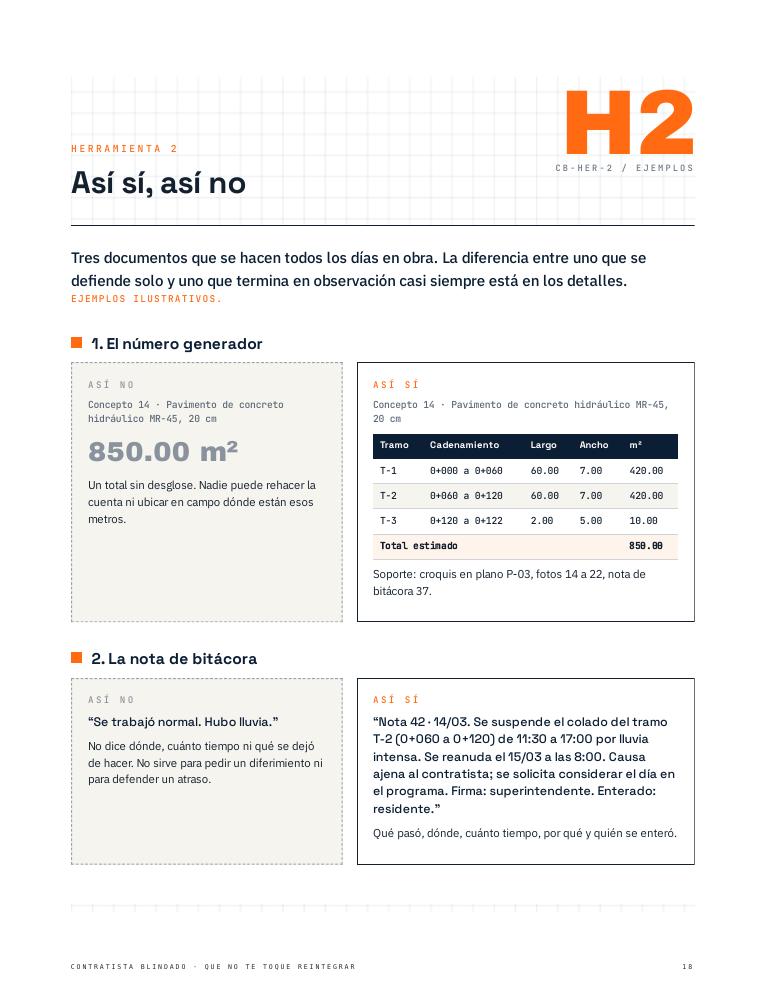
Ejemplos: así sí, así no
H2 · Así sí, así no
¿Es para ti?

Hecha para quien firma, ejecuta y cobra.

Sí es para ti si…

  • Eres contratista de obra pública, persona física o empresa.
  • Eres residente, superintendente o llevas las estimaciones.
  • Cobras obra con recursos federales, estatales o municipales.
  • Ya te llegó una observación y no sabes por dónde empezar.

No es para ti si…

  • Buscas una forma de que no te revisen. Eso no existe.
  • Necesitas asesoría legal sobre un caso concreto.
  • Esperas una promesa de cero observaciones. Nadie honesto la hace.
Tu blindaje documental

Llega documentado a tu próxima auditoría.

Basada en la Ley de Obras Públicas y Servicios Relacionados con las Mismas (última reforma DOF 14-11-2025) y su Reglamento.

PAGO ÚNICO
Que no te toque reintegrar
$799MXN
  • Guía PDF de 24 páginas, 10 capítulos
  • Matriz de riesgos, ejemplos resueltos y modelo de respuesta a observaciones
  • Checklist imprimible por etapa de obra y glosario
  • Tabla de las 10 observaciones más comunes y qué las solventa
  • Descarga inmediata al confirmar tu pago
Comprar ahora
Pago seguro con Hotmart · Tarjeta, OXXO o transferencia · Garantía de 7 días
Preguntas

Antes de comprar

¿Sirve para mi estado?

La guía está basada en la ley federal, que aplica cuando la obra se paga con recursos federales, algo muy común en obra estatal y municipal. Si tu obra se rige por la ley de tu estado, los principios son los mismos; la guía te señala qué puntos revisar ahí, como plazos y topes de convenios.

¿Cómo la recibo?

En cuanto se confirma tu pago, Hotmart te manda el acceso por correo para descargar el PDF. Con OXXO o transferencia, llega al acreditarse el pago.

¿Me garantiza que no me van a observar?

No. Nadie puede garantizar eso. Lo que sí hace es enseñarte a llegar documentado, para que lo que ejecutaste se pueda comprobar y lo que te observen lo puedas solventar con papeles.

Ya me llegó una observación, ¿me sirve?

Sí. El capítulo 10 explica cómo leer la observación, anotar el plazo, armar la respuesta como expediente y cuándo conviene reintegrar. Incluye un modelo de escrito para adaptar.

¿Es material oficial de la ASF o de alguna auditoría?

No. Es material independiente, sin afiliación ni respaldo de la ASF, de las entidades de fiscalización estatales ni de ninguna dependencia de gobierno. Se basa en la ley pública y en prácticas comunes de fiscalización.

¿Sustituye a un abogado o a un asesor?

No. Es información general y práctica. Para un caso concreto, acércate a un profesional.

Quiero la guía · $799